Perlindungan nasabah dari praktik biaya tersembunyi dan ketentuan sepihak dalam perjanjian kredit
Dalam iklim keuangan modern, perjanjian kredit telah menjadi instrumen vital bagi pertumbuhan ekonomi individu maupun bisnis. Namun, praktik-praktik seperti penyertaan biaya tersembunyi dan pemberlakuan ketentuan sepihak oleh lembaga keuangan kerap menjadi pemicu kerugian bagi nasabah. Perlindungan hukum menjadi garda terdepan untuk mengatasi ketidakseimbangan posisi tawar ini, sementara kecerdasan dan kehati-hatian nasabah sendiri merupakan kunci pertahanan utama. Artikel ini akan mengulas peran kerangka hukum Indonesia dalam mengatasi biaya tersembunyi serta strategi yang dapat ditempuh nasabah untuk menghadapi ketentuan yang tidak adil.
Peran Hukum dalam Mengatasi Biaya Tersembunyi
Kerangka hukum Indonesia, khususnya Undang-Undang Perlindungan Konsumen (UUPK) dan regulasi Otoritas Jasa Keuangan (OJK), secara tegas mengatur transparansi dalam layanan jasa keuangan. Pasal 18 UUPK mewajibkan pelaku usaha untuk memberikan informasi yang benar, jelas, dan jujur mengenai kondisi serta jaminan barang dan/atau jasa, termasuk penjelasan mengenai biaya-biaya yang dikenakan. Dalam konteks kredit, ini berarti semua komponen biaya seperti administrasi, provisi, asuransi, denda keterlambatan, dan biaya pelunasan dipercepat wajib dijabarkan secara rinci dan transparan dalam perjanjian awal. OJK sebagai regulator terus mengeluarkan surat edaran dan peraturan yang memperketat pengawasan terhadap praktik pemasaran dan informasi produk, memastikan nasabah mendapatkan gambaran utuh mengenai total biaya yang harus ditanggung.
Penegakan hukum menjadi mekanisme krusial untuk memberikan efek jera terhadap lembaga keuangan yang melanggar prinsip transparansi. OJK memiliki kewenangan untuk melakukan pemeriksaan, menjatuhkan sanksi administratif berupa teguran, denda, hingga pembatasan kegiatan usaha. Di tingkat lebih lanjut, nasabah yang merasa dirugikan dapat mengajukan gugatan perdata berdasarkan wanprestasi atau perbuatan melawan hukum ke pengadilan. Putusan-putusan pengadilan yang menghukum bank atau lembaga pembiayaan karena tidak transparan dalam membebankan biaya menjadi yurisprudensi yang penting, tidak hanya memberikan kompensasi kepada nasabah yang bersangkutan, tetapi juga mengirimkan sinyal tegas kepada industri tentang konsekuensi pelanggaran.
Di luar jalur penegakan hukum konvensional, keberadaan lembaga alternatif penyelesaian sengketa seperti mediasi perbankan atau arbitrase memberikan jalur yang lebih cepat dan efisien bagi nasabah untuk menuntut keadilan. Mekanisme ini mengharuskan lembaga keuangan untuk beritikad baik dalam merespons keluhan. Lebih fundamental lagi, peran hukum bersifat preventif melalui kewajiban standar yang dikenakan pada pelaku industri. Prinsip Know Your Customer (KYC) dan Suitability yang ditekankan OJK tidak hanya bertujuan melindungi lembaga keuangan, tetapi juga memastikan produk yang ditawarkan sesuai dengan kebutuhan dan kemampuan finansial nasabah, secara tidak langsung mengurangi potensi eksploitasi melalui biaya yang tidak terduga.
Strategi Nasabah Menghadapi Ketentuan Sepihak
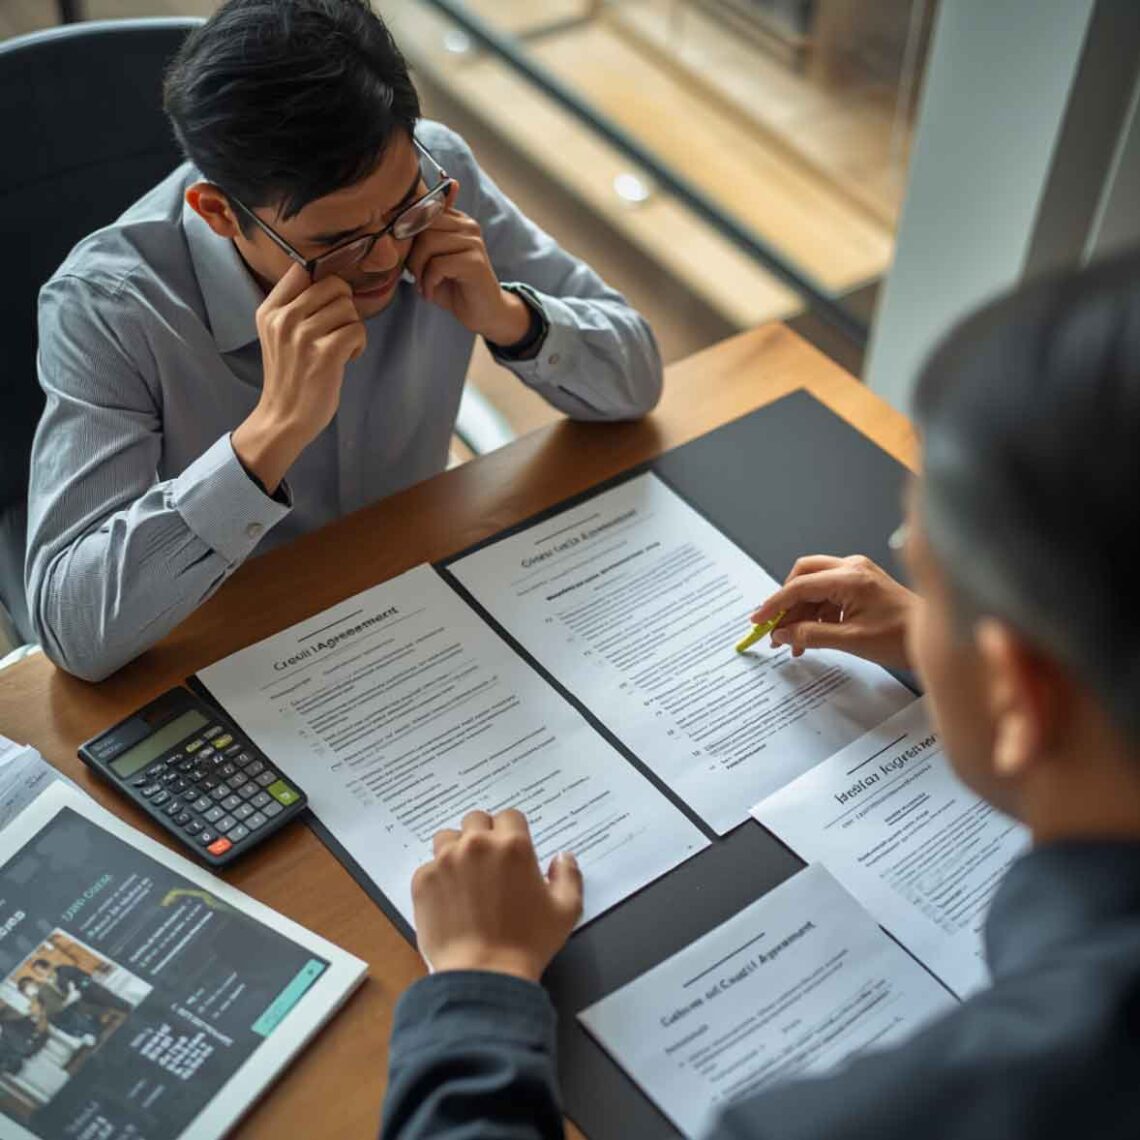
Langkah paling fundamental bagi nasabah adalah menerapkan prinsip kehati-hatian sebelum menandatangani perjanjian kredit. Membaca dan memahami setiap klausul dalam perjanjian bukan sekadar formalitas, melainkan keharusan. Nasabah harus secara kritis meninjau ketentuan yang memberikan hak kepada kreditur untuk mengubah suku bunga, mempercepat jatuh tempo, atau menjatuhkan denda secara sepihak. Jika terdapat bahasa yang ambigu atau tidak dipahami, nasabah berhak meminta penjelasan secara tertulis hingga benar-benar jelas. Mencatat semua janji lisan dari petugas bank dan meminta konfirmasi tertulis menjadi strategi penting untuk menghindari perbedaan interpretasi di kemudian hari.
Ketika menghadapi ketentuan yang dirasa tidak adil, nasabah tidak serta-merta berada dalam posisi pasif. Undang-Undang memberikan ruang untuk negosiasi. Nasabah dapat mengajukan keberatan dan meminta perubahan terhadap klausul-klausul yang dianggap memberatkan, terutama yang berpotensi menjadi sarana bagi biaya tersembunyi atau eksploitasi. Contohnya adalah klausul yang mengizinkan bank mengubah suku bunga secara sepihak tanpa pemberitahuan yang layak, atau klausul denda yang tidak proporsional. Dalam beberapa kasus, membawa teman atau konsultan hukum saat proses negosiasi dapat memberikan dukungan moral dan profesional. Pencatatan seluruh proses komunikasi dan negosiasi menjadi bukti kuat jika terjadi sengketa.
Apabila negosiasi tidak membuahkan hasil, nasabah perlu mengetahui jalur penyelesaian sengketa yang tersedia. Pengaduan dapat diajukan terlebih dahulu kepada unit pengaduan internal bank atau lembaga keuangan terkait. Jika tidak ditanggapi dengan memuaskan, langkah selanjutnya adalah mengadukan masalah tersebut kepada OJK atau Bank Indonesia, yang memiliki mekanisme pengawasan dan mediasi. Untuk sengketa bernilai tertentu, nasabah dapat mengajukan gugatan melalui pengadilan. Sangat penting bagi nasabah untuk menyimpan seluruh dokumen terkait dengan baik, termasuk perjanjian asli, bukti pembayaran, surat-menyurat, dan rekaman komunikasi jika diizinkan, sebagai fondasi pembuktian yang kuat.
Perlindungan nasabah dari praktik biaya tersembunyi dan ketentuan sepihak merupakan perpaduan antara kekuatan kerangka hukum yang tegas dan kewaspadaan aktif dari konsumen itu sendiri. Hukum menyediakan mekanisme penindakan dan penyelesaian sengketa, tetapi efektivitasnya sangat bergantung pada kesadaran dan keberanian nasabah untuk menuntut haknya. Dengan membaca perjanjian secara saksama, berani bernegosiasi, dan mengetahui jalur hukum yang tersedia, nasabah dapat secara signifikan meminimalkan risiko kerugian. Pada akhirnya, terciptanya ekosistem kredit yang sehat dan adil adalah tanggung jawab bersama antara regulator yang otoritatif, lembaga keuangan yang bertanggung jawab, dan nasabah yang cerdas dan proaktif.

Anda Mungkin Suka Juga

Hukum Perbankan Syariah — Landasan hukum, produk akad (murabahah, mudharabah, musyarakah), dan dual banking system di Indonesia.

Perdagangan jabatan dan nepotisme dalam rekrutmen serta promosi aparat